연금수령 1200만원 한도가 1500만원으로 바뀐 뒤, 종합과세와 분리과세가 갈리는 핵심 기준
사적연금 1,500만원은 종합과세 강제선이 아니라 선택 기준이다. 1,800만원 수령 사례를 누진세 구간별로 다시 계산하고, 2026년 종신계약 원천징수 예외와 연금수령한도 초과분 처리까지 공식 자료로 확인했다.

예금·적금·대출 금리가 바뀌는 원리를 살펴보고, 상품 조건과 세후 금액을 같은 기준으로 계산해 생활 속 금융 선택에 필요한 기준을 정리합니다.
사적연금 1,500만원은 종합과세 강제선이 아니라 선택 기준이다. 1,800만원 수령 사례를 누진세 구간별로 다시 계산하고, 2026년 종신계약 원천징수 예외와 연금수령한도 초과분 처리까지 공식 자료로 확인했다.
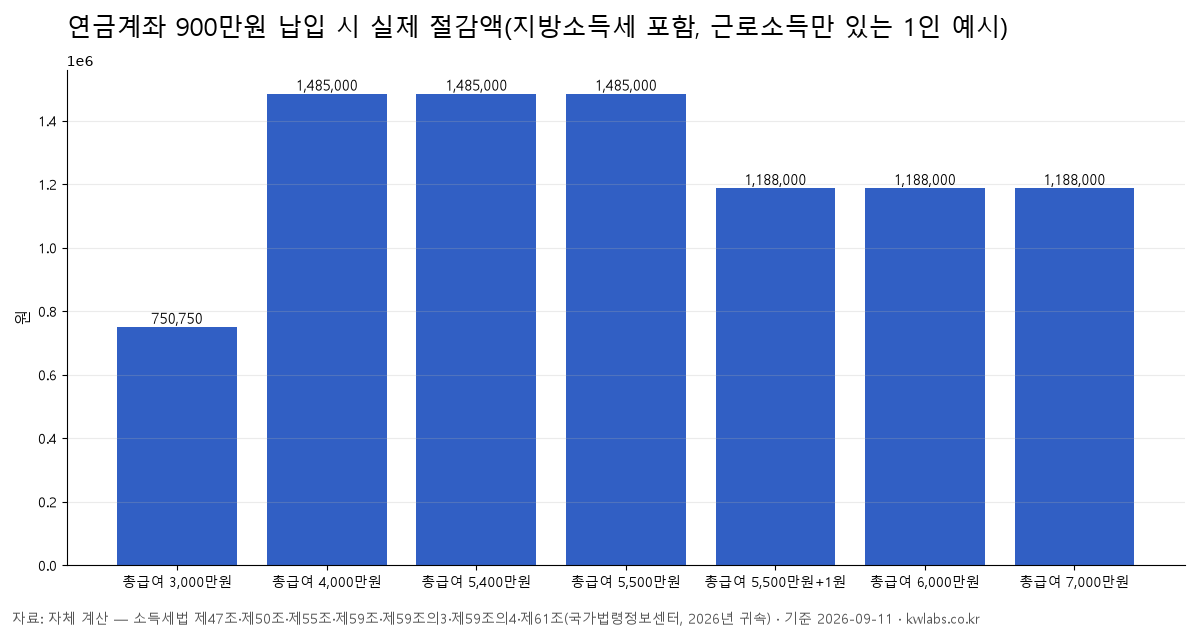
총급여 5,500만원 경계에서 15%와 12%로 갈리는 연금계좌 세액공제는 명목 공제액이고, 실제 환급은 결정세액 안에서만 나온다. 소득세법 조문의 공제식으로 총급여 3,000만~7,000만원과 납입 300·600·900만원의 실제 절감액을 계산하고, IRP 중도인출·안전자산 범위·ISA 전환 60일 조건을 조문으로 바로잡았다.
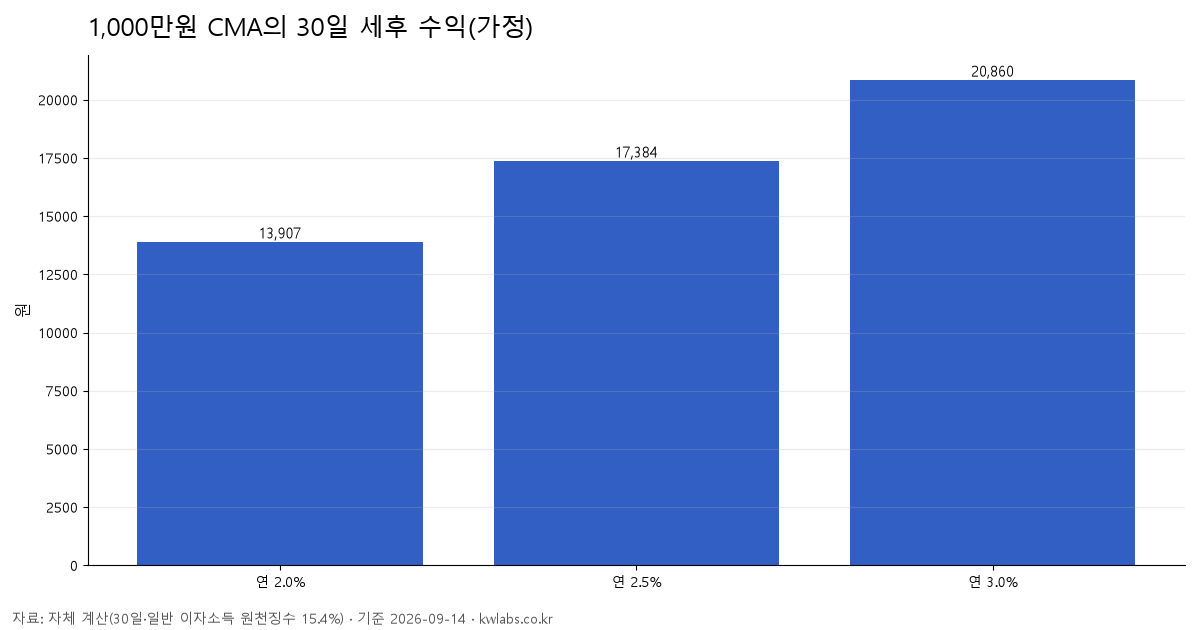
1,000만원을 연 2.5% CMA에 30일 두는 가정의 세후 수익은 약 1만7,384원이다. RP·MMF·MMW·발행어음형의 수익 구조와 예금자보호 여부를 함께 확인한다.
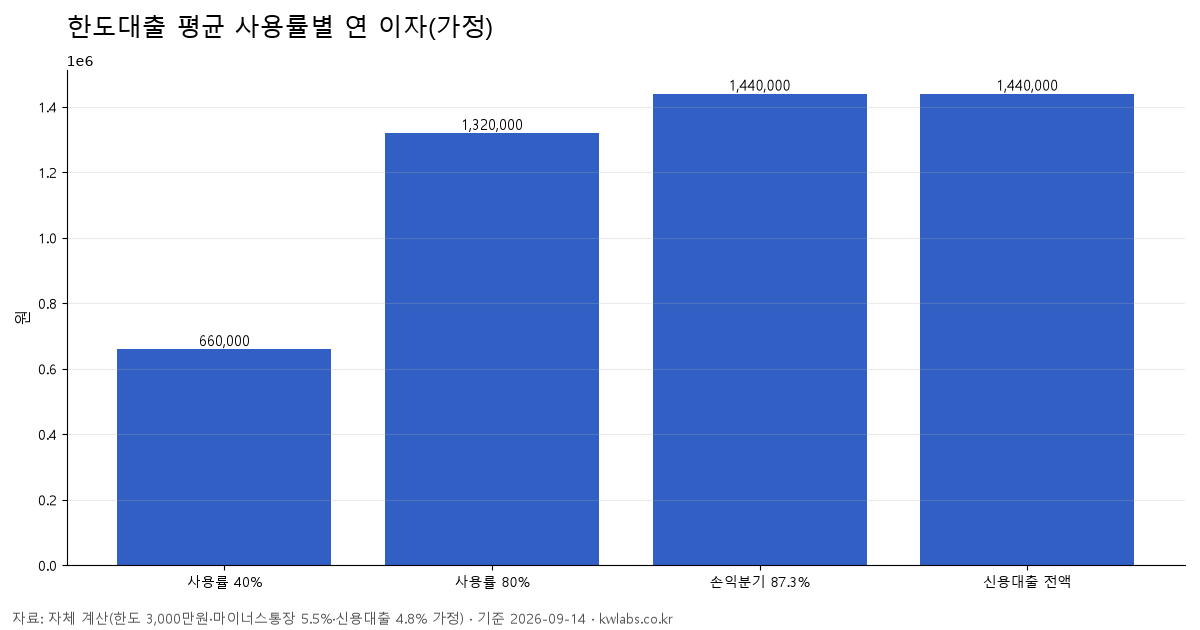
한도 3,000만원, 마이너스통장 5.5%, 일반 신용대출 4.8%를 가정하면 마이너스통장의 평균 사용잔액이 약 2,618만원을 넘을 때 일반 대출의 연 이자가 더 낮아진다.
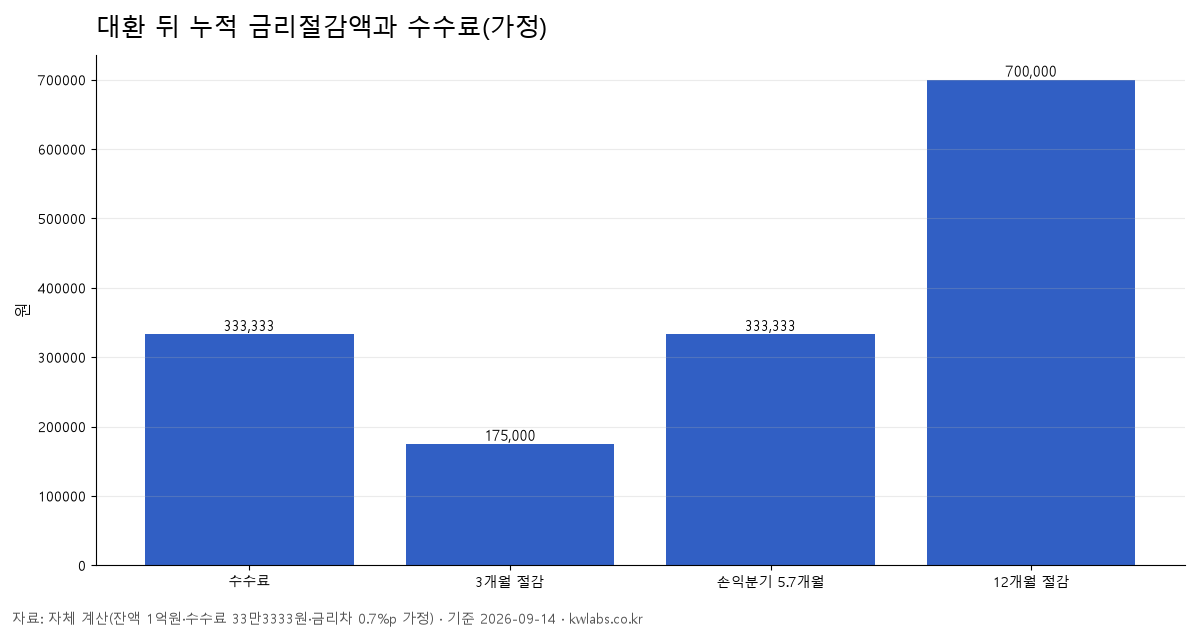
잔액 1억원, 수수료율 1.0%, 부과기간 36개월 중 12개월이 남았다고 가정하면 수수료는 약 33만3천원이다. 금리차 0.7%포인트로 회수하는 데 약 5.7개월이 걸린다.
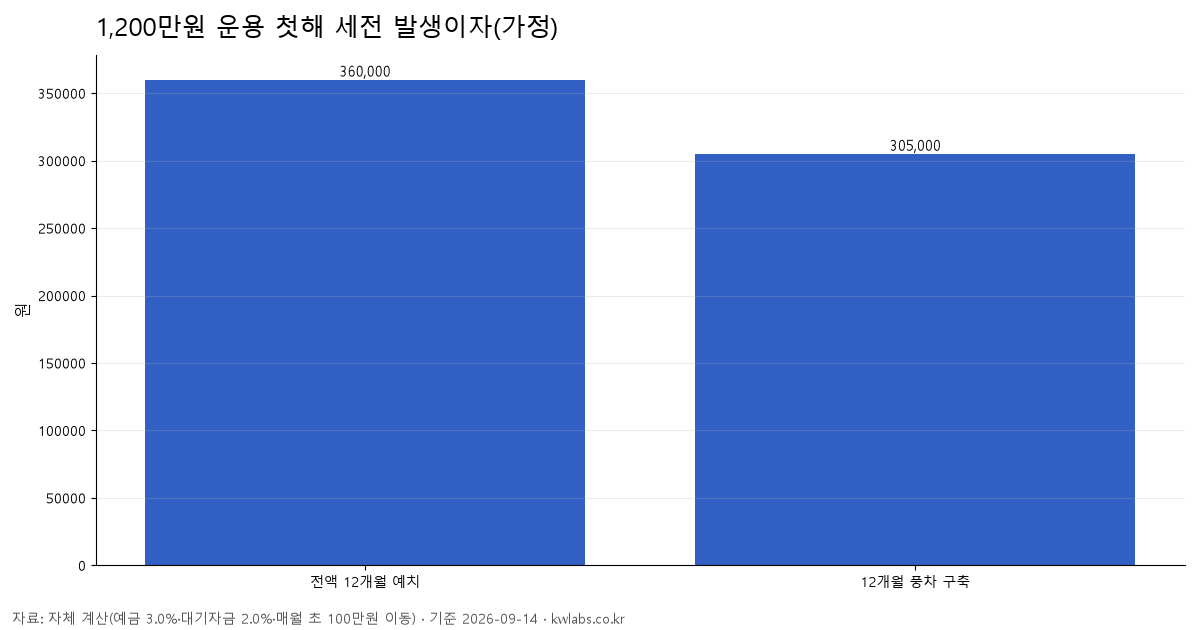
1,200만원을 매달 100만원씩 12개월 예금에 넣는 풍차를 계산했다. 정기예금 3.0%, 대기자금 2.0% 가정에서 구축 첫해 이자는 일시예치보다 5만5천원 적다.
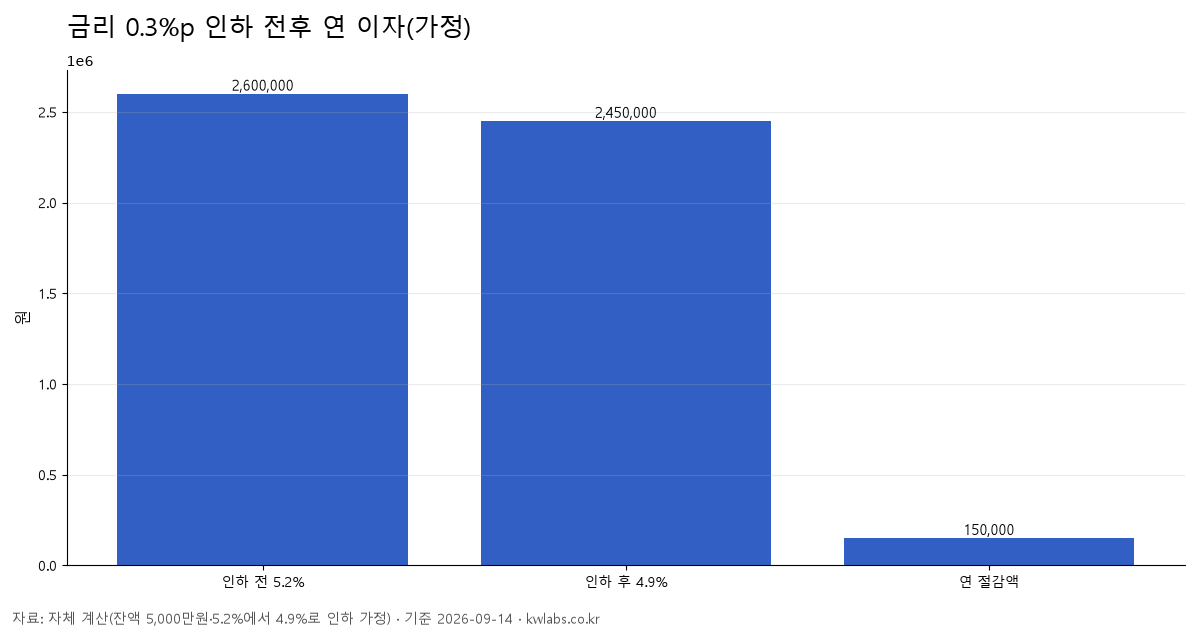
대출잔액 5,000만원에서 금리가 5.2%에서 4.9%로 0.3%포인트 내려가면 단순 계산상 연 15만원, 월평균 1만2,500원의 이자를 아낀다.
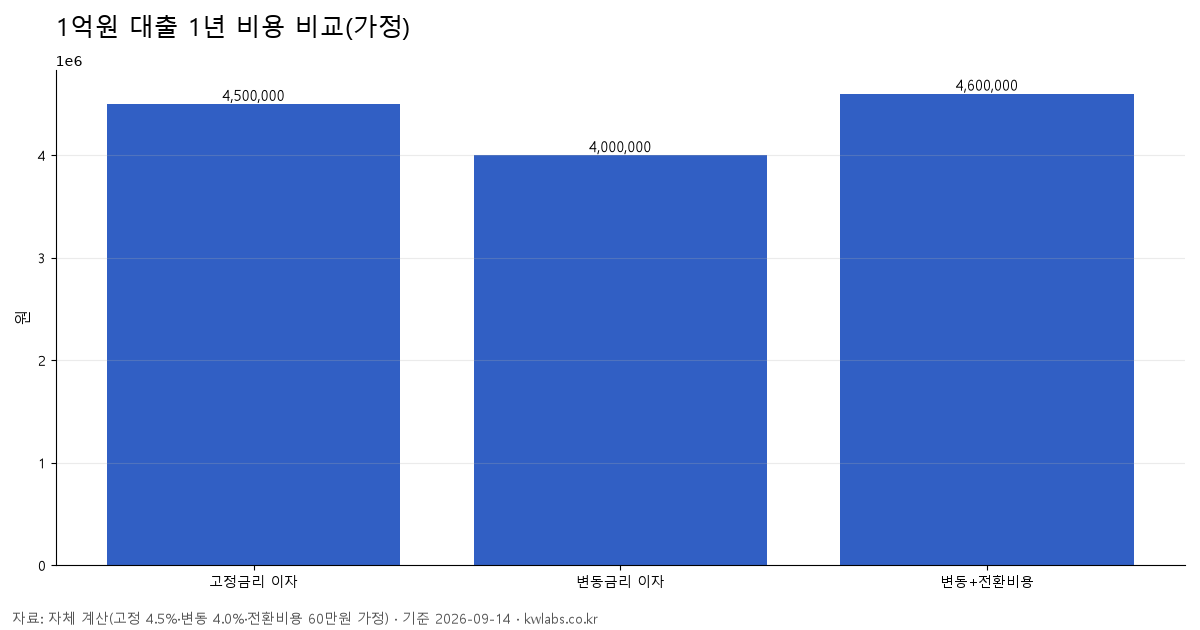
1억원 대출에서 고정금리 4.5%, 변동금리 4.0%, 전환비용 60만원을 가정하면 금리차가 유지될 때 비용을 회수하는 데 약 14.4개월이 걸린다.
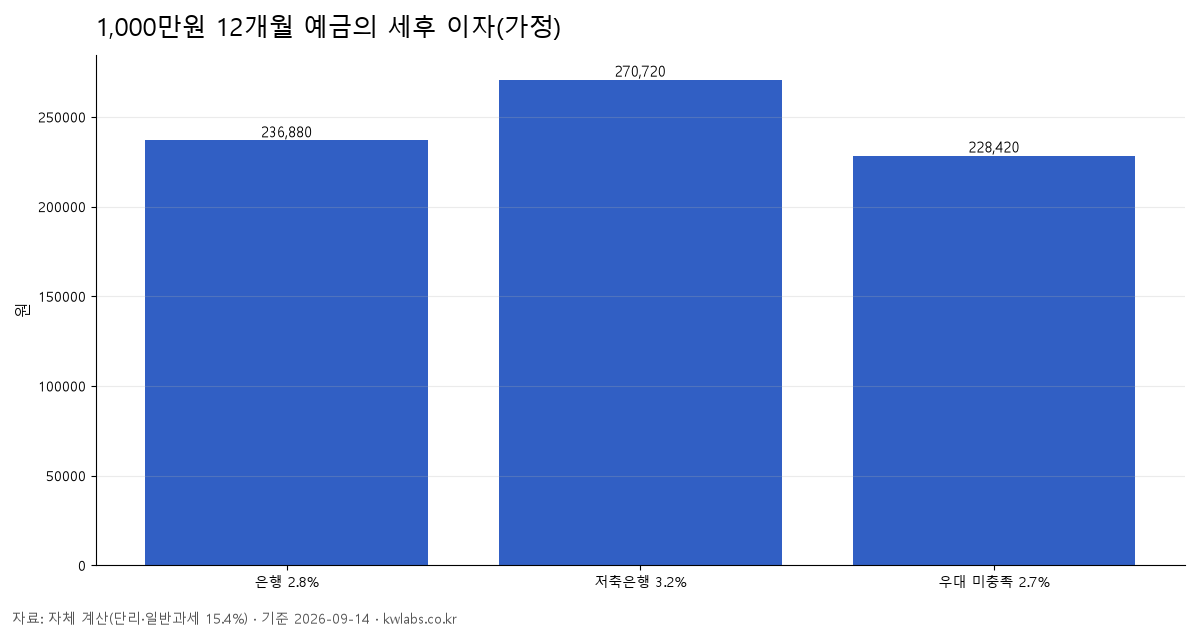
정기예금을 비교할 때 기간·가입금액·기본금리·우대조건·이자방식·중도해지이율을 먼저 맞춰야 한다. 1,000만원, 2.8%와 3.2% 가정의 세후 차이는 3만3,840원이다.
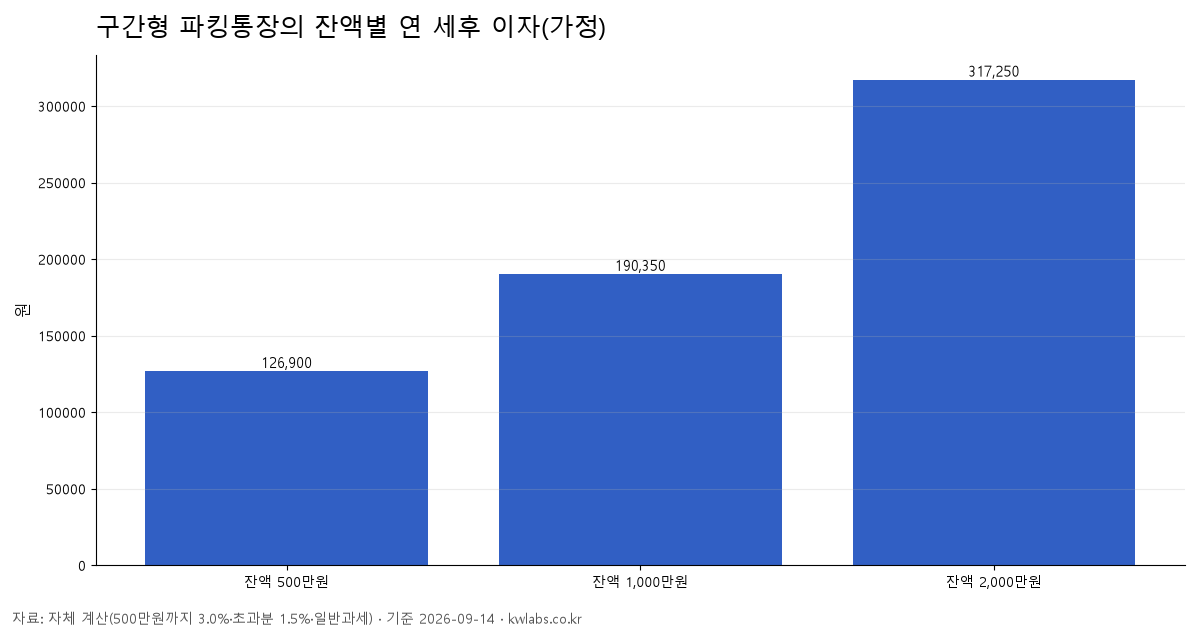
첫 500만원은 3.0%, 초과분은 1.5%인 파킹통장에 2,000만원을 두면 전체 실효금리는 1.875%다. 30일 세후 이자는 약 2만6,075원으로 계산된다.