
예금 풍차돌리기는 수익률을 높이는 마법이 아니라 만기를 여러 달로 분산하는 현금흐름 설계다. 장점은 매달 일부 원금이 돌아와 급한 돈 때문에 전체 예금을 깨는 위험을 낮추는 데 있다. 반대로 풍차가 완성될 때까지 대기하는 돈의 금리가 낮으면 비용이 발생한다.
여기서는 이미 모아 둔 1,200만원을 매월 초 100만원씩 12개월 정기예금에 넣는 예금형 풍차를 계산한다. 정기예금 연 3.0%, 아직 넣지 않은 대기자금 연 2.0%는 설명을 위한 가정값이며 실제 상품 금리가 아니다.
12개월 풍차가 돌아가는 구조
| 시점 | 새 정기예금 | 정기예금 누적 원금 | 대기자금 |
|---|---|---|---|
| 1개월차 | 100만원 | 100만원 | 1,100만원 |
| 3개월차 | 100만원 | 300만원 | 900만원 |
| 6개월차 | 100만원 | 600만원 | 600만원 |
| 12개월차 | 100만원 | 1,200만원 | 0원 |
첫 회차는 13개월차에, 마지막 회차는 24개월차에 만기가 온다. 이후 각 회차를 같은 기간으로 재예치하면 매달 원금 100만원과 이자가 돌아오는 구조가 유지된다. 연 3.0% 단리라면 회차당 세전 이자는 3만원, 일반과세를 단순 적용한 세후 이자는 2만5,380원이다.
풍차 구축 첫해의 비용 5만5천원
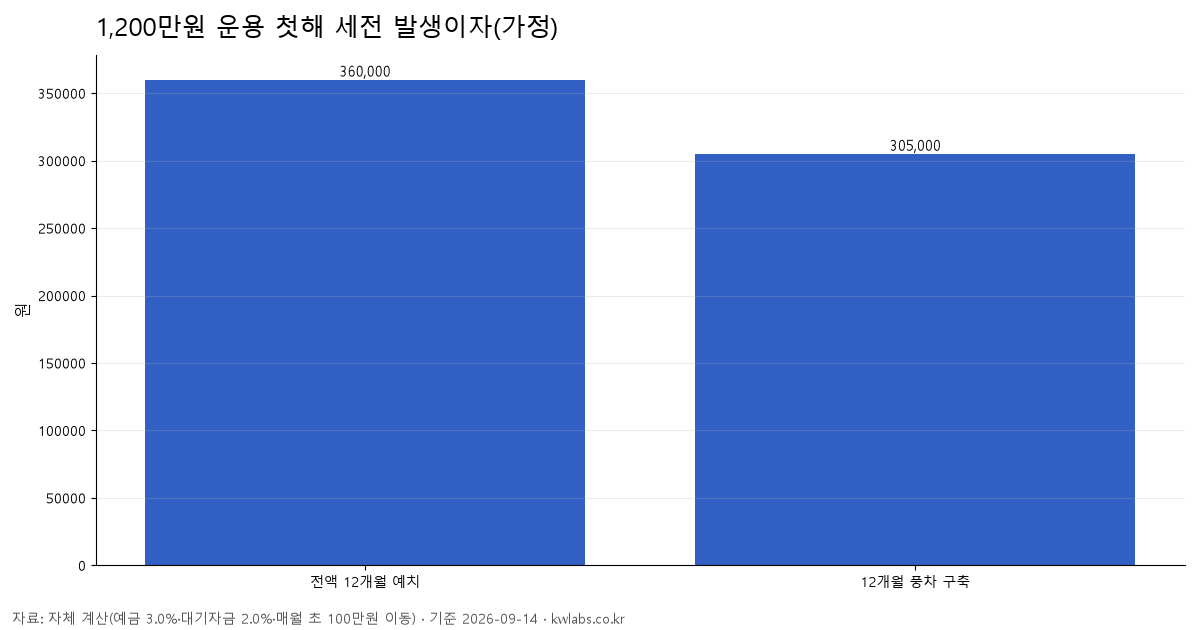
1,200만원을 처음부터 연 3.0% 정기예금에 1년간 전액 넣으면 세전 발생이자는 36만원이다. 풍차를 만들면 각 100만원의 정기예금 예치기간을 첫 회차 12개월, 마지막 회차 1개월로 보아 합계 78개월이 된다. 이 부분의 세전 발생이자는 19만5천원이다.
대기자금은 첫 달 1,100만원에서 매달 100만원씩 줄어든다. 월별 대기원금의 합계 6,600만원·개월에 연 2.0%를 적용하면 세전 11만원이다. 따라서 구축 첫해 총 발생이자는 30만5천원으로, 전액을 바로 예치했을 때보다 5만5천원 적다.
이 5만5천원이 유동성을 확보하기 위해 지불하는 가정상의 비용이다. 대기자금을 같은 3.0%로 운용할 수 있으면 차이는 사라지고, 대기금리가 더 낮거나 이체가 늦으면 비용은 커진다. 만기 전에 해지하면 실제 이자는 이 계산보다 줄 수 있다.
12개 대신 4개로 시작해도 된다
관리할 계좌와 우대조건이 많아지는 것이 부담이라면 목돈을 4등분해 3개월마다 넣는 방식이 현실적이다. 12개 풍차보다 만기 빈도는 낮지만, 앱과 만기 알림을 관리하기 쉽고 잘못된 자동연장을 놓칠 위험도 줄어든다.
- 매달 현금이 필요하면 12회차
- 분기별 지출에 대비하면 4회차
- 1년에 한 번만 쓸 돈이면 일시예치와 중도해지 손익 계산
금리가 오른다는 전망만으로 회차를 늘리면 안 된다. 한국은행 기준금리와 은행 예금금리는 같은 날 같은 폭으로 움직이지 않으며, 각 금융회사의 조달 상황과 상품 전략도 반영된다. 기존 예금을 깨야 한다면 먼저 예금 갈아타기 손익분기 금리를 계산한다.
예금자보호와 만기 관리
2025년 9월 1일부터 예금보호한도는 원금과 소정의 이자를 합해 1인당 금융회사별 1억원이다. 같은 은행에 예금이 여러 개 있으면 통장별이 아니라 금융회사 단위로 합산한다. 풍차 회차가 12개라고 보호한도가 12배가 되는 것은 아니다.
상품을 고를 때는 시중은행·저축은행 정기예금 비교 순서로 기본금리, 우대조건, 중도해지이율을 확인한다. 대기자금은 예금자보호가 되는 파킹통장에 두는 방법이 있지만, 구간별 금리 때문에 표시된 최고금리가 전체 잔액에 적용되지 않을 수 있다.
확인한 자료와 계산 범위
계산은 매월 초 이동, 월 단위 단리, 세전 발생이자를 기준으로 한다. 실제 이자는 가입일수·원 단위 절사·만기일·상품별 이율에 따라 달라진다. 풍차돌리기는 수익 보장 전략이 아니며 금리 전망을 맞힌다는 전제를 두지 않는다.