
배당성향은 기업이 번 순이익 중 얼마를 배당했는지 보여 주지만, 순이익만으로 배당의 지속 가능성을 단정할 수는 없다. 회계상 이익이 있어도 영업에서 현금이 들어오지 않거나 대규모 설비투자가 필요하면 차입금으로 배당을 유지할 수 있기 때문이다.
아래 계산은 지배주주 귀속 순이익 1,000억원, 현금배당 총액 600억원, 영업활동현금흐름 1,200억원, 유형자산 취득액 400억원을 넣은 가정이다. 특정 회사의 수치가 아니다.
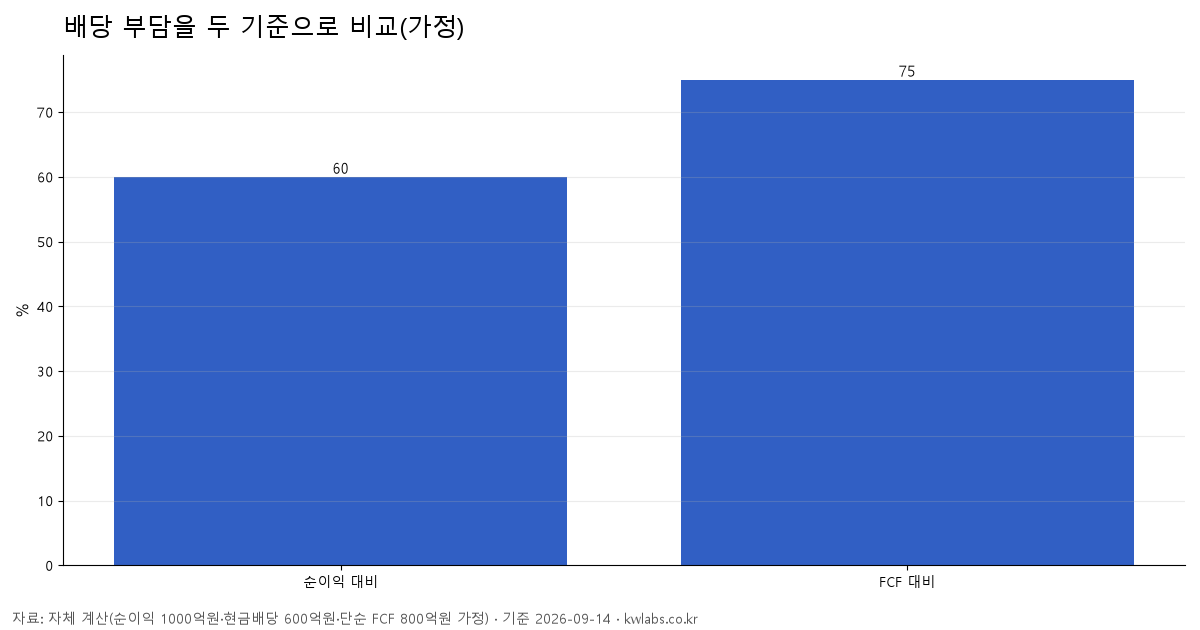
순이익 배당성향은 60%
| 항목 | 가정값 | 계산 | 결과 |
|---|---|---|---|
| 지배주주 귀속 순이익 | 1,000억원 | — | — |
| 현금배당 총액 | 600억원 | — | — |
| 순이익 배당성향 | — | 600 ÷ 1,000 × 100 | 60% |
| 단순 잉여현금흐름 | 800억원 | 1,200 − 400 | 800억원 |
| FCF 대비 배당 | — | 600 ÷ 800 × 100 | 75% |
배당성향 60%라는 숫자는 순이익이 분모다. 일회성 처분이익이나 평가이익이 순이익을 크게 만들었다면 반복 가능한 이익으로 보기 어렵다. 연결재무제표를 쓸 때는 현금배당을 실제 소유주에게 귀속되는 순이익과 비교해 분모를 맞춘다.
현금흐름으로 다시 보면 부담은 75%
영업활동현금흐름 1,200억원에서 유형자산 취득 400억원을 뺀 단순 잉여현금흐름은 800억원이다. 현금배당 600억원은 그 75%다. 순이익 기준 60%보다 현금 기준 부담이 더 크다는 신호다.
여기서 잉여현금흐름은 이해를 위한 단순식이다. 기업 인수, 무형자산 투자, 운전자본의 일시적 변동과 리스 지급액까지 포함할지는 분석 목적과 업종에 따라 달라진다. 금융회사는 제조업과 현금흐름 구조가 달라 같은 공식을 그대로 적용하기 어렵다.
한 해보다 3~5년 흐름을 본다
한 해의 배당성향이 100%를 넘었다고 바로 삭감을 뜻하지는 않는다. 일시적으로 이익이 줄었지만 현금과 이익잉여금이 충분할 수 있다. 반대로 배당성향이 낮아도 영업현금흐름이 계속 순유출이고 순차입금이 늘면 방어력이 약해질 수 있다.
- 현금배당 총액과 주당배당금의 3~5년 흐름
- 순이익과 영업활동현금흐름의 방향
- 설비투자 뒤 남는 현금과 순차입금 변화
- 자사주 소각을 포함한 전체 주주환원 규모
DART에서 같은 기준의 숫자를 옮긴다
사업보고서의 배당에 관한 사항에서 주당배당금과 배당금 총액을 확인하고, 연결 손익계산서와 현금흐름표에서 순이익·영업현금흐름·유형자산 취득을 옮긴다. 별도재무제표의 배당과 연결 순이익을 섞지 않았는지 주석을 확인한다.
배당 대상이 되는 날짜와 실제 지급 시점은 배당락일 계산에서 확인할 수 있다. 우선주와 보통주의 주당배당금이 다르면 우선주·보통주 배당수익률 비교에서 정관 조건까지 맞춘다.
확인한 1차 자료와 판단 한계
- 금융감독원 DART — 사업보고서·재무제표·배당에 관한 사항 확인
- 한국거래소 KIND — 현금·현물배당 결정과 정정공시 확인
- 국가법령정보센터 상법 — 이익배당 관련 법적 구조 확인
60%와 75%는 산식을 설명하기 위한 가정이다. 배당 지속 여부는 이사회와 주주총회 결정, 사업환경, 재무구조에 따라 달라지며 과거 배당은 미래 지급을 보장하지 않는다.