
우선주는 이름 때문에 보통주보다 배당이 항상 많거나 안전하다고 생각하기 쉽다. 그러나 상법상 종류주식은 배당, 잔여재산, 의결권, 상환과 전환 등에 서로 다른 내용을 정할 수 있는 구조다. 실제 권리는 회사 정관과 발행조건을 읽어야 알 수 있다.
아래 계산은 같은 회사의 보통주 가격 5만원과 주당배당금 1,500원, 우선주 가격 4만원과 주당배당금 1,550원을 넣은 가정이다. 실제 종목이나 현재 주가를 뜻하지 않는다.
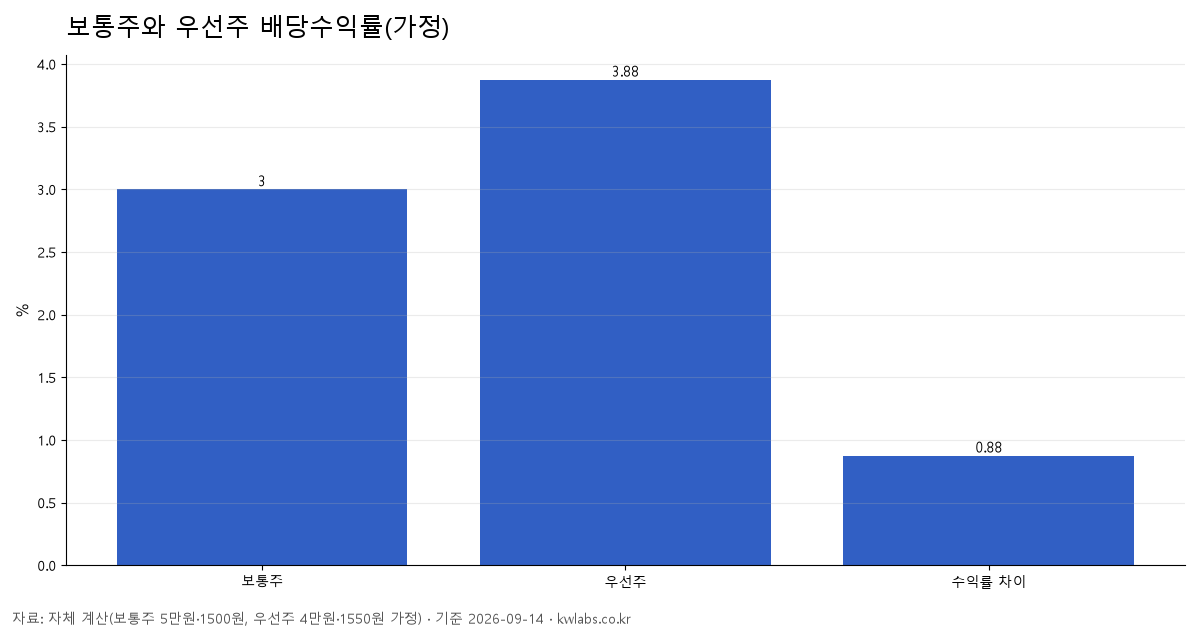
같은 배당금도 가격에 따라 수익률이 달라진다
| 구분 | 가정 가격 | 주당배당금 | 배당수익률 |
|---|---|---|---|
| 보통주 | 50,000원 | 1,500원 | 3.00% |
| 우선주 | 40,000원 | 1,550원 | 3.875% |
| 차이 | — | 50원 | 0.875%p |
보통주는 1,500 ÷ 50,000 × 100 = 3.00%, 우선주는 1,550 ÷ 40,000 × 100 = 3.875%다. 수익률 차이의 대부분은 50원 배당 차이보다 1만원의 가격 차이에서 나온다. 이 가격 차이는 의결권, 거래량, 지수 편입과 권리 조건을 시장이 평가한 결과일 수 있다.
‘우선’이라는 단어의 내용을 정관에서 찾는다
정관에는 보통주보다 얼마를 더 지급하는지, 정해진 최저배당률이 있는지, 미지급 배당이 다음 해에 누적되는지, 보통주 배당에 추가로 참가하는지가 적힐 수 있다. 의결권이 제한되는 범위와 배당 미지급 때 의결권이 부활하는 조건도 종류주식마다 다를 수 있다.
- 이익배당의 우선 내용과 계산식
- 누적적·비누적적, 참가적·비참가적 여부
- 의결권 제한과 부활 조건
- 상환권·전환권의 주체, 기간과 가격
종목명 뒤에 ‘우’, ‘우B’, 숫자가 붙었다는 사실만으로 권리를 추정하지 않는다. DART의 정관과 사업보고서 ‘주식의 총수 등’에서 해당 종류주식의 문구를 직접 확인한다.
높은 수익률이 위험 신호일 때
우선주 가격이 급락하면 과거 배당금으로 계산한 수익률은 높아진다. 하지만 다음 배당이 줄거나 거래량 부족으로 원하는 가격에 팔기 어려우면 표시 수익률을 실현하지 못할 수 있다. 매수호가와 매도호가 차이, 최근 거래대금과 상장주식 수를 함께 본다.
회사의 배당 여력이 약해지고 있는지는 배당성향과 잉여현금흐름 계산으로 확인한다. 정관상 우선배당이 있더라도 배당가능이익과 실제 의사결정 없이 지급이 확정되는 것은 아니다.
동일한 기준일과 배당금을 맞춘다
보통주와 우선주를 비교할 때는 같은 사업연도, 같은 배당기준일의 배당금을 사용해야 한다. 중간배당과 결산배당을 한쪽에만 더하거나 과거 12개월 배당과 예상 배당을 섞으면 수익률이 왜곡된다.
배당기준일과 마지막 매수일을 확인하는 방법은 배당락일 계산에서 이어진다. 실제 예상 현금은 세금과 계좌 유형을 반영해 별도로 계산한다.
확인한 1차 자료와 범위
- 국가법령정보센터 상법 제344조 — 종류주식의 법적 범위
- 금융감독원 DART — 정관·사업보고서·배당 공시 확인
- 한국거래소 KIND — 배당과 종류주식 관련 공시 확인
3.00%와 3.875%는 설명을 위한 가정이다. 실제 투자 판단에는 최신 가격, 확정 배당금, 정관, 유동성, 세금과 회사의 재무상태를 함께 확인해야 하며 우선주가 보통주보다 항상 유리하다는 의미가 아니다.