
배당을 받으려면 ‘연말에 주식을 갖고 있으면 된다’는 식의 기억보다 회사가 공시한 배당기준일을 먼저 확인해야 한다. 최근에는 결산일과 배당기준일을 분리해 이사회가 별도 날짜를 정하는 회사가 있으므로 종목마다 일정이 다를 수 있다.
아래 일정은 국내 주식이 매수 뒤 2영업일에 결제되고, 배당기준일이 금요일이며 중간에 휴장일이 없다는 가정이다. 실제 매매 전에는 한국거래소 공시와 거래일 달력을 확인해야 한다.
기준일에서 영업일을 거꾸로 센다
| 구분 | 가정 날짜 | 의미 |
|---|---|---|
| 마지막 매수일 | 수요일 | T+2 결제로 금요일 주주명부 반영 |
| 배당락일 | 목요일 | 이날 매수하면 이번 배당 대상이 아님 |
| 배당기준일 | 금요일 | 배당받을 주주를 확정하는 날 |
| 배당지급일 | 추후 공시 | 이사회·주주총회 결정에 따라 지급 |
금요일이 기준일이라면 수요일 매수분이 금요일에 결제된다는 계산이다. 목요일에 산 주식은 다음 주 월요일에 결제되므로 이번 기준일의 주주가 되지 못한다. 기준일 앞에 공휴일이나 시장 휴장일이 있으면 달력 날짜가 아니라 영업일로 다시 세어야 한다.
배당기준일과 지급일은 다른 날짜다
배당기준일은 대상을 정하는 날이고 지급일은 현금이 입금되는 날이다. 현금·현물배당 결정 공시에는 1주당 배당금, 배당금 총액, 기준일과 지급 예정일이 함께 표시될 수 있다. 처음 공시한 지급일이나 배당금이 승인 과정에서 바뀌면 정정공시가 나올 수 있으므로 최신 문서를 본다.
배당기준일 뒤에 주식을 팔아도 기준일 요건을 충족했다면 배당 권리는 유지될 수 있다. 반대로 배당금 발표만 보고 기준일을 확인하지 않으면 매수 시점을 잘못 잡을 수 있다.
예상 배당금은 주식 수로 계산한다
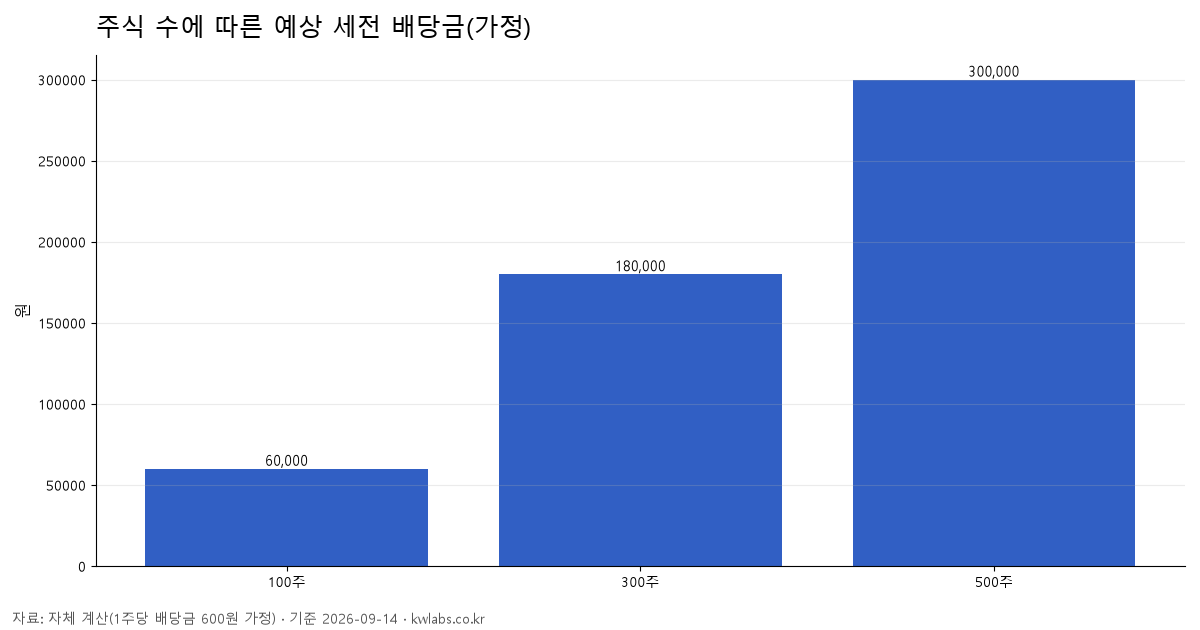
1주당 배당금이 600원이고 기준일에 100주가 반영된다는 가정이면 예상 세전 배당금은 100주 × 600원 = 6만원이다. 실제 입금액은 세금, 계좌 유형, 외국 납부세액과 증권사의 원 단위 처리에 따라 달라질 수 있다.
배당락일의 주가 하락 폭은 1주당 배당금과 반드시 같지 않다. 시장 전체 움직임, 기업 뉴스와 수급이 동시에 반영되므로 배당만 받기 위한 단기 매수가 확정 수익을 보장하지 않는다.
공시 화면에서 확인할 순서
- KIND나 DART에서 회사명과 ‘현금·현물배당 결정’을 검색한다.
- 배당기준일과 1주당 배당금을 확인한다.
- 정관 변경이나 배당기준일 안내 공시가 따로 있는지 찾는다.
- 거래소 영업일을 기준으로 마지막 매수일을 계산한다.
- 정정공시와 지급 예정일을 다시 확인한다.
배당금 규모가 지속 가능한지 판단하려면 날짜 확인 뒤 배당성향과 잉여현금흐름 계산으로 이어갈 수 있다. 여러 종목의 지급 시점을 배치하는 방법은 배당 현금흐름 일정표에서 확인한다.
확인한 1차 자료와 범위
- 한국거래소 KIND — 배당 결정·기준일·정정공시 확인
- 금융감독원 DART 공시검색 안내 — 현금배당 공시 검색 방법
- 국가법령정보센터 상법 — 배당과 지급 관련 법령 확인
수요일·목요일·금요일 일정과 주당 600원은 설명을 위한 가정이다. 실제 권리 발생은 회사 공시, 거래소 휴장일, 결제 일정과 계좌의 매매 내역을 기준으로 확인해야 한다.