
금리인하요구권은 대출을 받은 뒤 신용상태가 개선됐을 때 금융회사에 금리를 다시 심사해 달라고 요구하는 제도다. 신용평점이 올랐다는 사실만으로 자동 인하되는 것은 아니며, 해당 대출이 신청 대상인지와 금융회사의 심사 결과를 구분해야 한다.
아래 계산은 남은 대출잔액 5,000만원, 적용금리 연 5.20%에서 4.90%로 0.30%포인트 인하, 원금이 1년 동안 줄지 않는다는 가정이다. 특정 금융회사의 예상 승인 폭이 아니다.
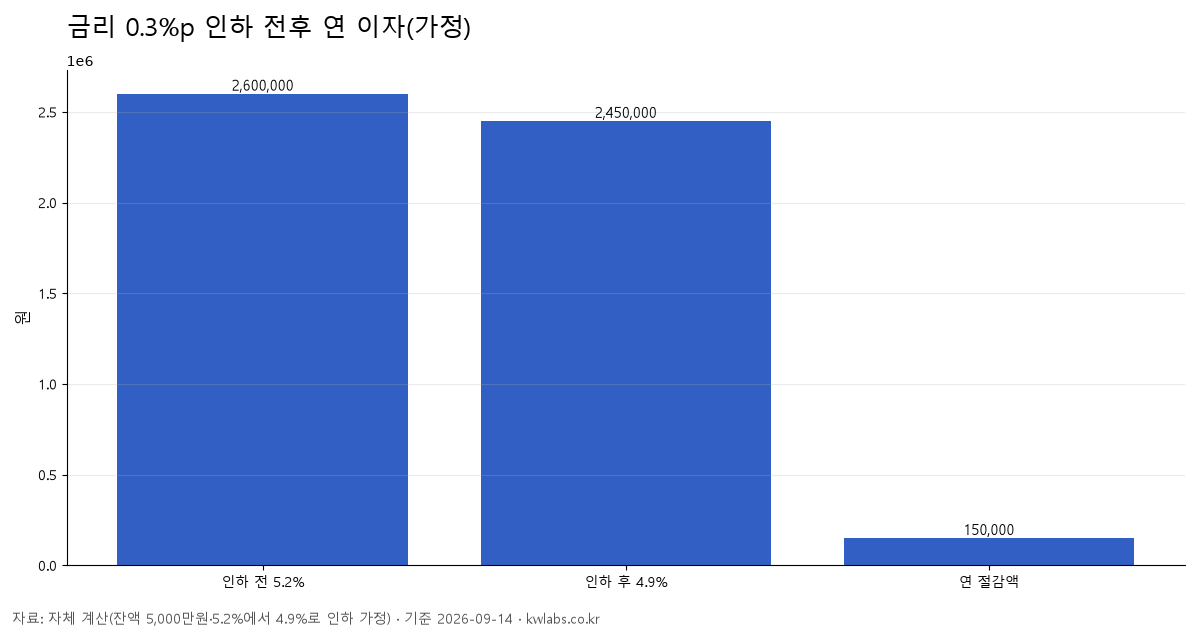
0.3%포인트를 원화로 바꾸면 연 15만원
| 항목 | 계산 | 결과 |
|---|---|---|
| 인하 전 연 이자 | 50,000,000원 × 5.20% | 2,600,000원 |
| 인하 후 연 이자 | 50,000,000원 × 4.90% | 2,450,000원 |
| 연간 절감액 | 50,000,000원 × 0.30% | 150,000원 |
| 월평균 절감액 | 150,000원 ÷ 12 | 12,500원 |
잔액이 같다면 인하 폭이 두 배가 될 때 절감액도 두 배가 된다. 그러나 원리금분할상환 대출은 잔액이 계속 줄기 때문에 실제 1년 절감액은 위 단순 계산보다 작다. 적용일 이전 기간의 이자가 소급해서 줄어드는지도 금융회사 안내에서 확인해야 한다.
신청 사유와 증빙을 같은 줄에 둔다
취업, 승진, 소득 증가, 재산 증가, 신용평점 상승, 부채 감소처럼 상환능력이나 신용상태의 개선을 보여 줄 변화가 있다면 신청 근거가 될 수 있다. 다만 인정 항목과 필요한 서류는 금융회사와 상품에 따라 다르다.
- 현재 대출잔액·적용금리·대출번호를 확인한다.
- 대출 뒤 달라진 소득·직장·부채·신용정보를 날짜와 함께 적는다.
- 재직증명서·소득자료 등 금융회사가 요구하는 증빙을 준비한다.
- 앱이나 영업점에서 접수하고 결과와 적용일을 저장한다.
신용평점은 참고 정보 중 하나다. 평점 상승만 강조하기보다 연소득 증가나 고금리 부채 상환처럼 상환능력 변화를 함께 제시하는 편이 신청 취지에 맞다.
2026년 자동 신청은 이용 가능 회사를 확인한다
금융위원회는 2026년 2월 26일부터 마이데이터 사업자가 소비자를 대신해 비대면으로 금리인하를 신청하는 서비스를 시행한다고 밝혔다. 최초 동의와 자산 연결 뒤 정기적으로 신청할 수 있지만, 참여 마이데이터 사업자와 금융회사는 순차적으로 확대되므로 사용하는 앱과 보유 대출이 지원되는지 확인해야 한다.
자동 신청이 접수 편의를 높여도 인하를 보장하지는 않는다. 불수용 사유와 개선 필요사항이 제공된다면 다음 신청 전에 어떤 신용상태를 개선해야 하는지 확인하는 자료로 사용한다.
새 대출로 갈아타기 전에 비교할 것
기존 금융회사에서 금리가 내려가면 새 대출의 중도상환수수료와 부대비용을 피할 수 있다. 먼저 금리인하요구권의 예상 절감액을 계산하고, 불수용되거나 다른 상품과의 금리차가 충분히 큰 경우에 전환비용을 비교하는 순서가 합리적이다.
한도대출을 자주 사용한다면 신청 시점의 잔액 한 번이 아니라 평균 사용잔액으로 절감액을 계산한다. 평균잔액을 구하는 기준은 마이너스통장과 신용대출 비교에서 확인할 수 있다. 고정형과 변동형을 바꿀 계획이라면 고정금리·변동금리 손익분기점도 함께 계산한다.
확인한 1차 자료와 주의사항
- 금융위원회 마이데이터 기반 금리인하요구 서비스 안내 — 2026년 시행 내용과 참여 범위
- 국가법령정보센터 은행법 — 금리인하 요구 관련 법령 확인
- 은행연합회 소비자포털 — 금융회사별 공시와 안내 확인
신청 대상, 증빙, 심사기준, 처리기간과 인하 폭은 금융회사 및 상품별로 다를 수 있다. 신청 전에 해당 금융회사의 최신 안내를 확인해야 하며, 본문의 0.30%포인트는 계산 예시를 위한 가정이다.