
고정금리와 변동금리를 고를 때 “앞으로 금리가 오를까”만 묻기 쉽다. 하지만 실제 선택은 금리차로 아끼는 돈이 전환비용을 회수하는 데 얼마나 걸리는지, 그 기간 동안 대출을 유지할지를 함께 보는 문제다.
아래 계산은 남은 원금 1억원, 고정금리 연 4.50%, 변동금리 연 4.00%, 중도상환수수료와 부대비용을 합친 전환비용 60만원을 넣은 가정이다. 특정 은행의 현재 금리가 아니며 원금이 줄지 않는 단순 비교다.
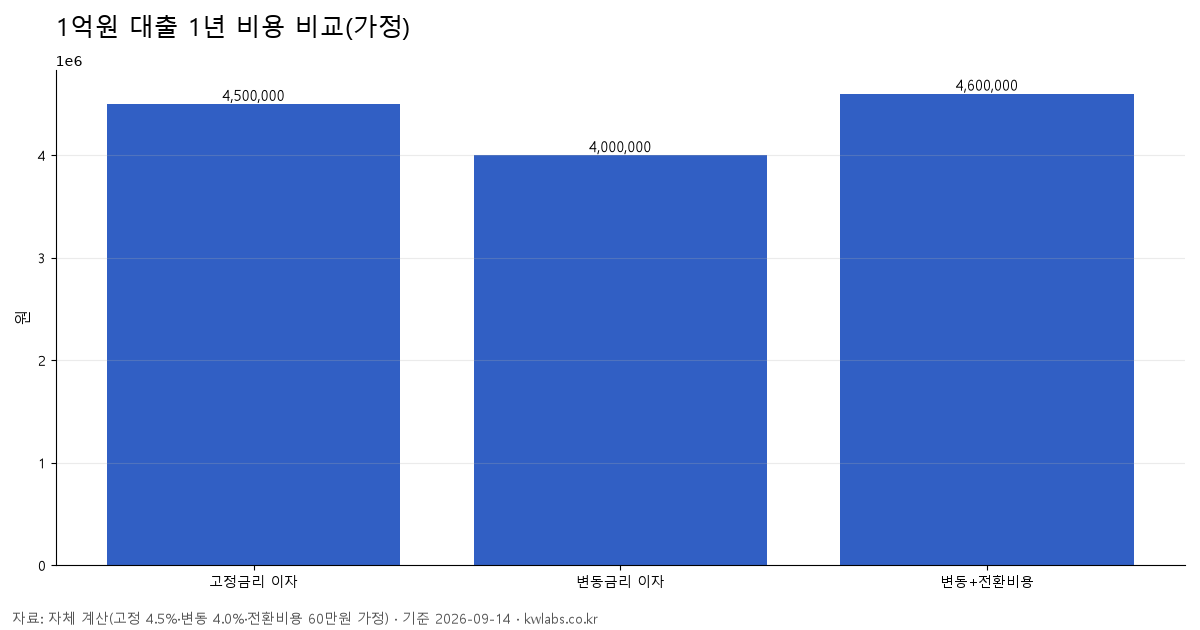
표시 금리보다 총비용을 먼저 적는다
| 항목 | 고정금리 유지 | 변동금리 전환 |
|---|---|---|
| 가정 금리 | 연 4.50% | 연 4.00% |
| 1년 단순 이자 | 4,500,000원 | 4,000,000원 |
| 전환비용 | 0원 | 600,000원 |
| 첫 1년 단순 합계 | 4,500,000원 | 4,600,000원 |
금리차만 보면 변동금리가 1년에 50만원 저렴하다. 그러나 전환비용 60만원을 더하면 첫 1년에는 오히려 10만원 더 든다. “낮은 금리로 바꿨다”와 “총비용이 줄었다”는 같은 말이 아니다.
손익분기점은 약 14.4개월
금리차 0.50%포인트가 만드는 연간 절감액은 1억원 × 0.50% = 50만원이다. 월평균으로 나누면 약 41,667원이다. 전환비용 60만원을 이 금액으로 나누면 14.4개월이 나온다.
따라서 변동금리가 4.00%로 유지되고 원금도 1억원이라고 단순화하면, 약 14개월 뒤부터 전환의 누적 절감액이 비용을 넘어선다. 1년 안에 상환하거나 다시 갈아탈 계획이라면 낮은 표시 금리만으로 전환을 정당화하기 어렵다.
변동금리가 0.50%포인트 오르면 고정금리와 같아져 이후 절감액은 멈춘다. 반대로 원금을 매달 갚는 원리금분할상환이라면 이자 절감액도 잔액과 함께 줄어 실제 손익분기점은 단순 계산보다 늦어진다.
금리 유형과 변경 주기를 구분한다
고정형으로 표시된 상품도 고정 기간이 끝난 뒤 변동형으로 바뀔 수 있고, 변동형은 3개월·6개월·12개월처럼 변경 주기가 다를 수 있다. 약정서에서 지표금리의 이름과 다음 변경일을 함께 봐야 한다. 코픽스와 CD금리가 대출금리에 연결되는 과정은 기준금리·CD금리·코픽스 차이에서 확인할 수 있다.
- 현재 적용금리와 다음 변경일
- 고정 기간 종료 후 적용 방식
- 중도상환수수료와 인지·설정 등 부대비용
- 우대금리 조건을 유지할 수 있는 기간
전환 전에 세 가지 시나리오를 계산한다
변동금리가 현재 수준을 유지하는 경우, 0.50%포인트 오르는 경우, 0.50%포인트 내리는 경우를 각각 계산하면 전망 하나에 모든 결정을 걸지 않게 된다. 각 시나리오에서 12개월·24개월 누적이자를 비교하고, 그 전에 대출을 상환할 가능성도 적는다.
전환비용의 큰 부분이 중도상환수수료라면 단순 비율이 아니라 약정의 잔존기간 공식을 사용해야 한다. 구체적인 계산은 중도상환수수료 손익분기점에서 이어진다.
확인한 1차 자료와 계산 범위
- 은행연합회 소비자포털 — COFIX와 은행별 대출금리 공시
- 금융감독원 금융상품한눈에 — 금융상품 비교 출발점
- 금융위원회 2026년 금융제도 안내 — 중도상환수수료 개편 확인
계산은 만기일시상환처럼 원금이 유지된다는 단순 가정이다. 실제 대출은 상환방식, 일수, 우대조건, 수수료 면제 여부에 따라 결과가 달라진다. 금융회사에서 받은 상환예정금액과 새 대출의 총비용을 같은 날짜 기준으로 다시 계산해야 한다.