
CMA 잔액은 은행 통장처럼 보이지만 일반적인 증권사 CMA는 예금이 아니다. 계좌에 들어온 돈이 RP·MMF·증권금융 예수금·발행어음 등에 자동 운용되고, 유형에 따라 수익이 정해지는 방식과 위험이 다르다.
이 글은 원금 1,000만원과 연 2.5%를 넣어 하루와 30일 수익을 계산한다. 2.5%는 특정 증권사의 현재 수익률이 아닌 가정값이다. 실제 계산에는 앱에 표시된 적용수익률과 상품설명서의 재투자 조건을 넣어야 한다.
1,000만원의 하루 세전 수익은 약 685원
단순 계산식은 원금 × 연수익률 × 예치일수 ÷ 365다. 1,000만원 × 2.5% ÷ 365 = 하루 세전 약 684.93원이다. 30일이면 세전 약 2만548원이다.
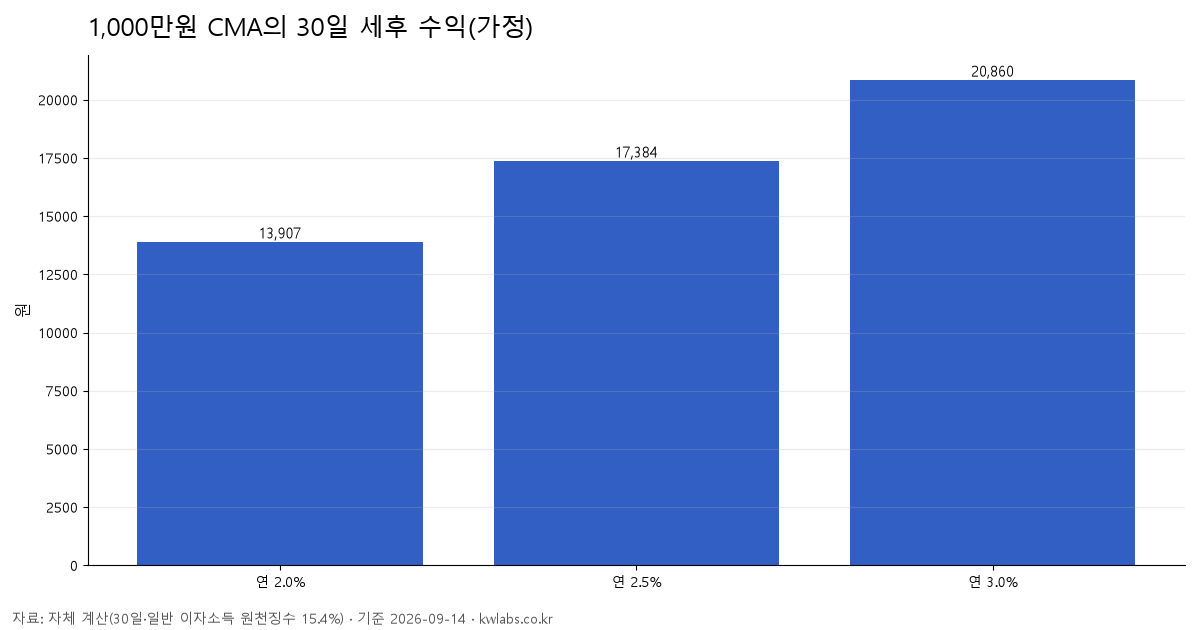
일반적인 이자소득 원천징수 15.4%를 단순 적용하면 30일 세후 수익은 약 1만7,384원이다. 실제 지급액은 수익 계산 시작 시각, 휴일 처리, 재투자, 원 단위 절사와 계좌 과세 유형에 따라 달라질 수 있다.
| 연수익률 가정 | 하루 세전 | 30일 세후 |
|---|---|---|
| 2.0% | 약 548원 | 약 13,907원 |
| 2.5% | 약 685원 | 약 17,384원 |
| 3.0% | 약 822원 | 약 20,860원 |
2.0%와 3.0%의 차이는 1,000만원을 30일 두었을 때 세후 약 6,953원이다. 수익률 차이뿐 아니라 이체·결제 기능과 원금 손실 가능성을 함께 비교해야 한다.
CMA 네 유형의 수익 구조
| 유형 | 주된 운용 구조 | 수익의 성격 | 일반적인 예금자보호 |
|---|---|---|---|
| RP형 | 환매조건부채권 자동 매수 | 매수·재투자 시 고시수익률 | 대상 아님 |
| MMF형 | 단기금융상품 펀드 | 운용실적에 따라 변동 | 대상 아님 |
| MMW형 | 증권금융 예수금·콜·RP 등을 활용한 랩 | 운용실적·일별 재투자에 따라 변동 | 대상 아님 |
| 발행어음형 | 증권사가 자기 신용으로 발행한 어음 | 약정된 수익 구조, 발행사 신용위험 | 대상 아님 |
금융투자협회의 CMA 모범규준은 RP형과 MMF형 광고에 투자 대상, 예금자보호가 되지 않는다는 사실, 수익률 변동 가능성 또는 손실 가능성을 표시하도록 한다. 상품명이 CMA라고 같아도 실제 운용 유형은 계좌 상세 화면과 설명서에서 확인해야 한다.
예금자보호는 상품 표시로 확인한다
금융위원회는 예금상품 비교·추천 제도를 설명하면서 보호 대상 수시입출식 상품과 예금자보호가 적용되지 않는 CMA·발행어음을 구분했다. 따라서 일반적인 증권사 CMA 잔액을 은행의 보호 대상 파킹통장과 같은 안전자산으로 단정하면 안 된다.
일부 기관이 취급하는 상품에 예외적인 보호 구조가 있을 수 있으므로 “CMA”라는 이름만으로 판단하지 말고 가입 화면의 예금보험 관계 표시를 확인한다. 표시가 없다면 해당 금융회사와 예금보험공사의 보호금융상품 조회에서 상품명을 다시 확인한다.
원금 보전이 우선이고 보호 대상 수시입출식 상품을 원하면 파킹통장 구간별 실효금리와 비교한다. CMA는 결제 편의와 수익률 외에 자동 매수되는 자산과 발행사 위험을 함께 보아야 한다.
앱에서 확인할 다섯 항목
- CMA 유형: RP·MMF·MMW·발행어음 중 무엇인지
- 오늘 적용되는 세전 연수익률과 적용 한도
- 수익률이 바뀌는 시점과 재투자 주기
- 입금 당일과 출금일의 수익 계산 여부
- 예금자보호 관계 표시와 원금손실 가능성 고지
적용수익률을 확인했으면 원금 × 수익률 × 일수 ÷ 365로 세전 값을 계산하고, 앱의 실제 지급내역과 대조한다. 계산과 지급액이 다르면 세금보다 먼저 일수·절사·재투자 규칙을 확인한다.
확인한 자료와 계산 범위
표의 수익률은 계산용 가정이며 특정 CMA를 추천하지 않는다. MMF·MMW의 수익은 확정되지 않고, RP·발행어음도 증권사 또는 발행사 관련 위험이 있다.