사적연금이 연 1,500만원을 넘으면 종합과세와 분리과세 중 어느 쪽 세금이 적을까
사적연금 1,500만원은 종합과세 강제선이 아니라 선택 기준이다. 1,800만원 수령 사례의 종합과세와 15% 분리과세 세액을 누진세 구간별로 계산하고, 2026년 종신계약 원천징수 세율과 연금수령한도 초과분 처리를 조문과 함께 적었다.

사적연금 1,500만원은 종합과세 강제선이 아니라 선택 기준이다. 1,800만원 수령 사례의 종합과세와 15% 분리과세 세액을 누진세 구간별로 계산하고, 2026년 종신계약 원천징수 세율과 연금수령한도 초과분 처리를 조문과 함께 적었다.
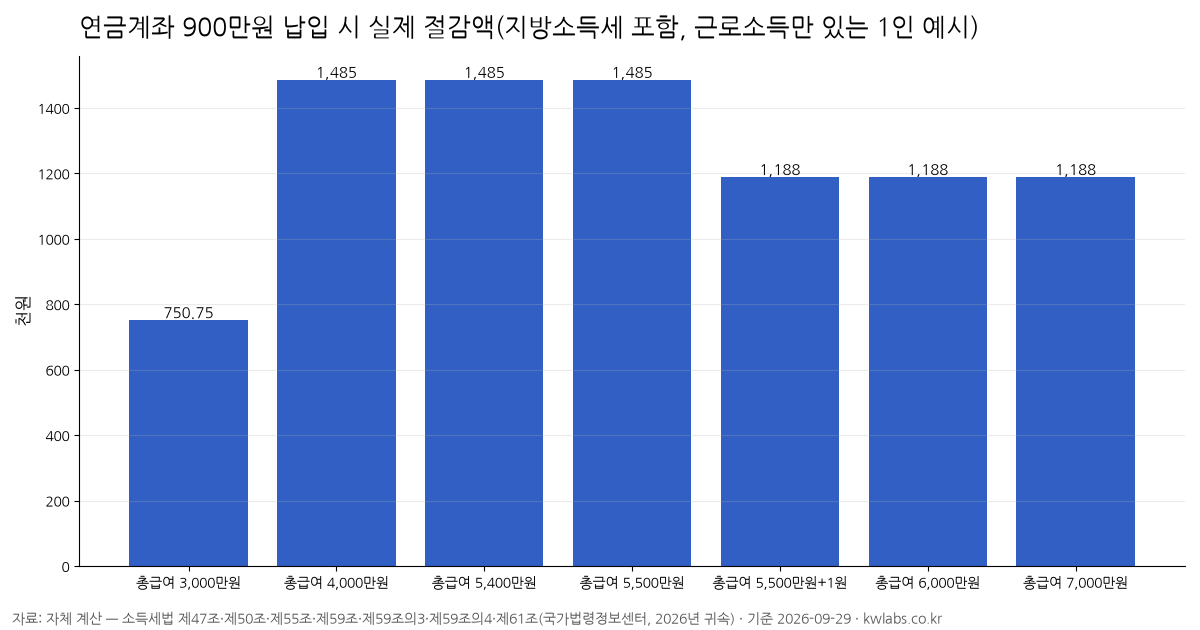
총급여 5,500만원 경계에서 15%와 12%로 갈리는 연금계좌 세액공제는 명목 공제액이고, 실제 환급은 결정세액 안에서만 나온다. 소득세법 조문의 공제식으로 총급여 3,000만~7,000만원과 납입 300·600·900만원의 실제 절감액을 계산하고, IRP 중도인출 사유와 위험자산 한도, ISA 전환 60일 조건을 조문 번호와 함께 적었다.
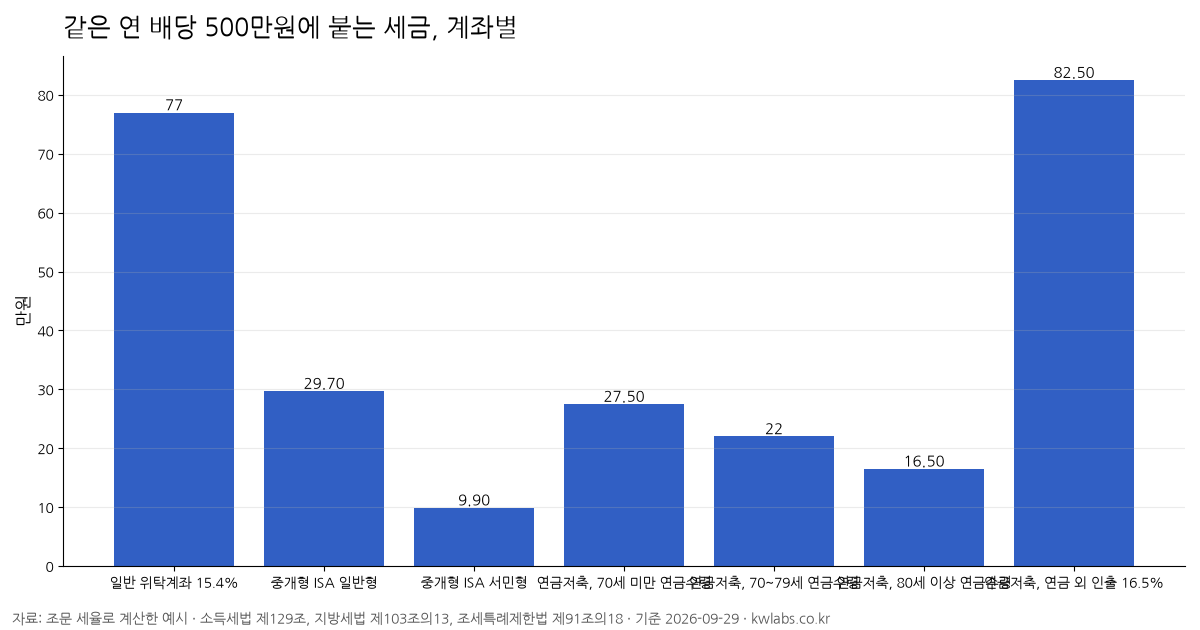
세전 배당 100만원이 84만6,000원이 되는 15.4%는 종목이 아니라 계좌가 정한다. 같은 배당 500만원을 일반계좌·ISA·연금저축에서 받을 때의 세금과 과세 시점, 2026년 고배당기업 분리과세의 손익분기, 미국 ETF 15%가 환급으로 이어지지 않는 이유를 조문대로 계산했다.